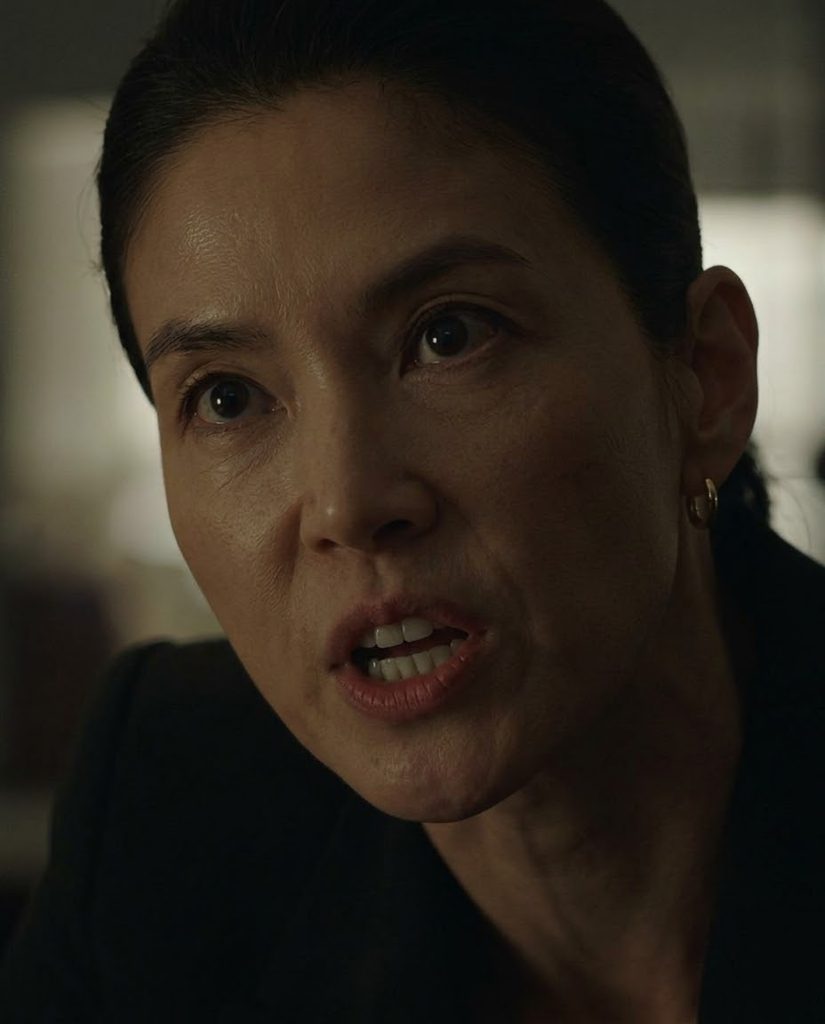
La oficina estaba casi vacía cuando el director reunió a su socia y al joven empleado administrativo. Sobre el escritorio había contratos, informes financieros y documentos de varias transferencias realizadas durante las últimas semanas. El director intentaba mantener una expresión tranquila, pero su mirada evitaba constantemente la de su socia. Ella llevaba días sospechando que algo no cuadraba en las cuentas de la empresa y finalmente decidió enfrentarlo directamente. Le preguntó por una cantidad importante de dinero que había desaparecido de la cuenta corporativa. El director respondió con firmeza que había utilizado ese dinero para evitar que la empresa quebrara y que nadie tenía derecho a cuestionar sus decisiones. Sin embargo, la socia no aceptó aquella explicación. Para ella, el problema no era solamente el dinero, sino que el director había tomado una decisión que podía comprometer el futuro de todos sin consultar a nadie.
2. La transferencia imposible
La discusión aumentó cuando el empleado administrativo, que hasta ese momento permanecía en silencio, sacó una carpeta con varios documentos impresos. Había revisado las operaciones bancarias después de notar una transferencia que no aparecía registrada correctamente en los libros de la empresa. El director intentó detenerlo y le ordenó que dejara los documentos sobre la mesa, pero el joven reunió valor y explicó que había encontrado algo mucho más grave. El dinero que supuestamente había sido utilizado para salvar la compañía nunca llegó a ninguna cuenta relacionada con la empresa. La transferencia había sido enviada directamente a una cuenta privada. La socia miró al director con incredulidad y le preguntó por qué había mentido. Él insistió en que tenía una explicación, pero cada segundo de silencio hacía que sus palabras parecieran menos convincentes.
3. El nombre detrás de la cuenta
El empleado finalmente reveló que había conseguido identificar al titular de aquella cuenta. El director cambió inmediatamente de expresión al escuchar el nombre. La socia se dio cuenta de que aquella reacción significaba que conocía perfectamente a la persona. Entonces exigió una explicación, preguntándole si el dinero había terminado en manos de alguien cercano a él. El director permaneció callado durante unos segundos antes de admitir que conocía al titular de la cuenta, aunque aseguró que la transferencia no significaba lo que ellos pensaban. La socia, cada vez más decepcionada, le recordó que había confiado en él durante años y que ahora descubría que una cantidad enorme de dinero había salido de la empresa sin autorización. El empleado observaba la escena nervioso, consciente de que había descubierto algo que podía cambiar completamente el futuro de la compañía.
4. Una verdad todavía más peligrosa
Cuando la socia volvió a exigir una respuesta, el director finalmente confesó que no había enviado el dinero para beneficio personal. Explicó que había intentado resolver un problema oculto relacionado con una deuda que amenazaba con destruir la empresa. Sin embargo, su explicación no convenció a nadie porque había ocultado deliberadamente la operación. La socia le preguntó por qué no había confiado en ella y por qué había preferido arriesgar toda la compañía antes que contarle la verdad. El director bajó la mirada y admitió que tenía miedo de que ella abandonara la empresa si conocía toda la situación. Entonces el empleado abrió otro documento y descubrió una segunda transferencia realizada el mismo día. Los tres quedaron en silencio al comprender que todavía había otra parte de la historia que nadie había explicado.
5. El documento que nadie esperaba
El empleado colocó el último documento sobre el escritorio y señaló una firma que aparecía al final de la página. La socia la reconoció inmediatamente y preguntó al director por qué aquella firma estaba relacionada con una operación que nunca había aprobado. El director permaneció inmóvil, incapaz de responder. Por primera vez, su seguridad desapareció por completo. La socia comprendió que el problema podía ser mucho más grande que una simple transferencia de dinero y que quizá alguien dentro de la empresa había estado manipulando las cuentas durante mucho tiempo. El empleado miró nuevamente los documentos y dijo que todavía faltaba encontrar quién había autorizado realmente la segunda operación. Los tres permanecieron frente al escritorio, sabiendo que la respuesta podía destruir definitivamente la empresa y su relación. La historia terminó con una pregunta que ninguno de ellos se atrevió a responder: ¿quién había dado la orden?